L’Allemagne veut prendre 50 % de KNDS pour sécuriser son industrie de défense et renforcer son influence stratégique
L’Allemagne prépare l’acquisition de 50 % du capital de KNDS, le groupe franco-allemand spécialisé dans les équipements militaires terrestres. Berlin souhaite remplacer les actionnaires familiaux allemands et devenir directement copropriétaire de l’entreprise aux côtés de l’État français. Cette opération, encore en cours de finalisation, répond à des enjeux de souveraineté industrielle, de sécurité technologique et de contrôle des investissements dans la défense européenne.
Selon Reuters, le gouvernement allemand a trouvé un accord de principe avec les familles propriétaires de la moitié du capital. Le montant définitif de la transaction n’a pas été communiqué. L’objectif est de conclure l’opération avant la fin de l’année 2026, après le report du projet d’introduction en Bourse de KNDS.
Pourquoi Berlin veut prendre le contrôle de 50 % de KNDS
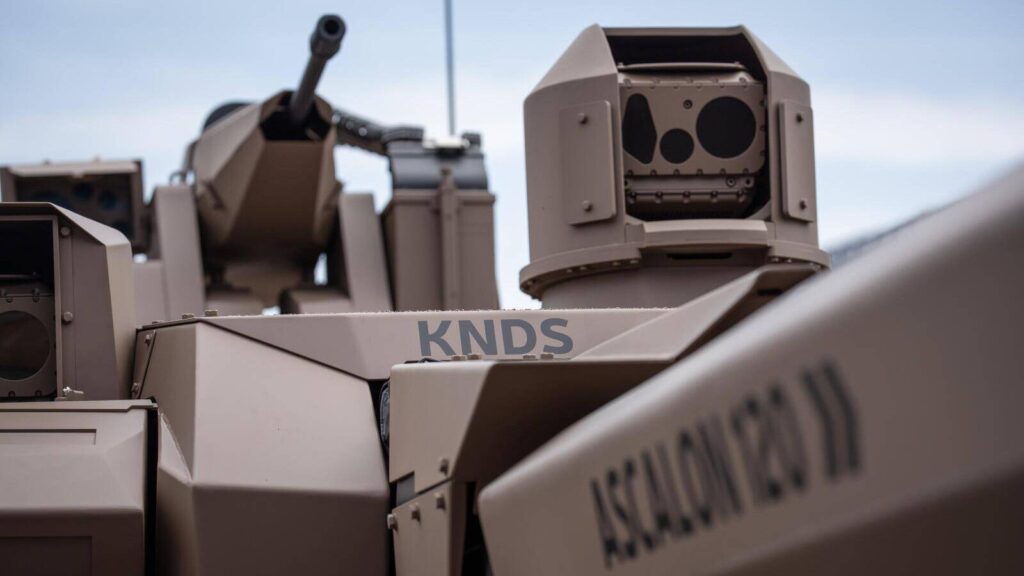
Créé en 2015 par le rapprochement du français Nexter et de l’allemand Krauss-Maffei Wegmann, KNDS occupe une place importante dans l’industrie européenne de défense. Le groupe produit notamment les chars Leopard 2, les systèmes d’artillerie Caesar et différents équipements destinés aux forces terrestres.
Jusqu’à présent, son capital était partagé entre l’État français et les familles allemandes Bode-Wegmann. Leur volonté de vendre leurs actions a ouvert la possibilité d’une entrée de nouveaux investisseurs. Pour Berlin, cette perspective soulevait une question stratégique : celle du contrôle de technologies militaires essentielles.
Le gouvernement allemand souhaitait notamment éviter qu’un investisseur étranger acquière une participation déterminante dans KNDS. L’entrée directe de l’État au capital permettrait de protéger les intérêts industriels nationaux et de peser sur les grandes orientations du groupe.
Cette décision répond aussi aux besoins de modernisation des forces armées allemandes. Le gouvernement augmente ses investissements militaires et cherche à garantir la disponibilité de capacités industrielles sur le long terme. Une participation de 50 % lui donnerait davantage d’influence sur les décisions concernant les investissements, les sites de production et les programmes futurs.
L’opération possède également une dimension économique. KNDS disposait, à la fin de 2025, d’un portefeuille de commandes de 33,1 milliards d’euros, pour un chiffre d’affaires annuel de 4,4 milliards. Cette activité offre des perspectives de développement, sans garantir pour autant la rentabilité future de l’investissement public.
Berlin pourrait également profiter d’une valorisation moins élevée que prévu. En juin, le gouvernement envisageait de mobiliser jusqu’à 7,2 milliards d’euros pour obtenir 40 % du capital. La baisse des valorisations boursières du secteur pourrait désormais permettre l’acquisition de 50 % pour un montant inférieur, sous réserve du prix finalement négocié.
Quels risques pour l’Allemagne, la France et l’industrie européenne de défense ?
Le principal défi concerne la gouvernance du groupe. Avec deux États possédant chacun la moitié du capital, certaines décisions stratégiques pourraient nécessiter un compromis permanent. Les désaccords sur les investissements, les exportations ou la répartition des activités industrielles risqueraient de ralentir les projets.
La France et l’Allemagne ne partagent pas toujours les mêmes priorités militaires et commerciales. Leurs politiques d’exportation d’armements peuvent également diverger. Ces différences pourraient devenir plus sensibles lorsque les deux gouvernements devront décider ensemble de l’avenir de KNDS.
Le programme franco-allemand MGCS, destiné à développer un futur système de combat terrestre, illustre ces enjeux. Sa réalisation dépend d’une coopération industrielle complexe, notamment entre plusieurs entreprises concurrentes. Une participation publique accrue ne suffira pas à résoudre les divergences techniques et politiques.
Pour l’Allemagne, l’acquisition comporte aussi un risque financier. L’État devra immobiliser plusieurs milliards d’euros dans une entreprise exposée aux évolutions des budgets militaires, aux contraintes industrielles et aux fluctuations de la demande. La croissance des commandes ne garantit pas automatiquement une hausse équivalente des bénéfices.
Du côté français, l’opération modifierait la nature du partenariat. Paris conserverait 50 % du capital, mais devrait désormais négocier directement avec le gouvernement allemand plutôt qu’avec des actionnaires privés. Cette évolution pourrait renforcer la stabilité de l’actionnariat tout en accentuant la dimension politique des décisions.
Une introduction en Bourse reste envisageable ultérieurement si les conditions de marché s’améliorent. Les deux États pourraient alors réduire une partie de leurs participations, tout en préservant leur influence stratégique.
La réussite de l’opération dépendra donc moins du seul partage du capital que de la capacité des deux gouvernements à définir des priorités communes. Pour KNDS, l’enjeu sera de concilier souveraineté nationale, coopération industrielle et développement commercial dans un marché européen de la défense en pleine transformation.